

金融行业怎么利用Python爬虫进行市场数据实时采集
详细讲解金融行业如何利用Python构建低延迟、高可用的实时市场数据采集系统。涵盖WebSocket长连接与HTTP轮询选型、四层流式架构设计、asyncio并发实操代码、心跳保活与指数退避重连机制,以及金融风控与合规边界。
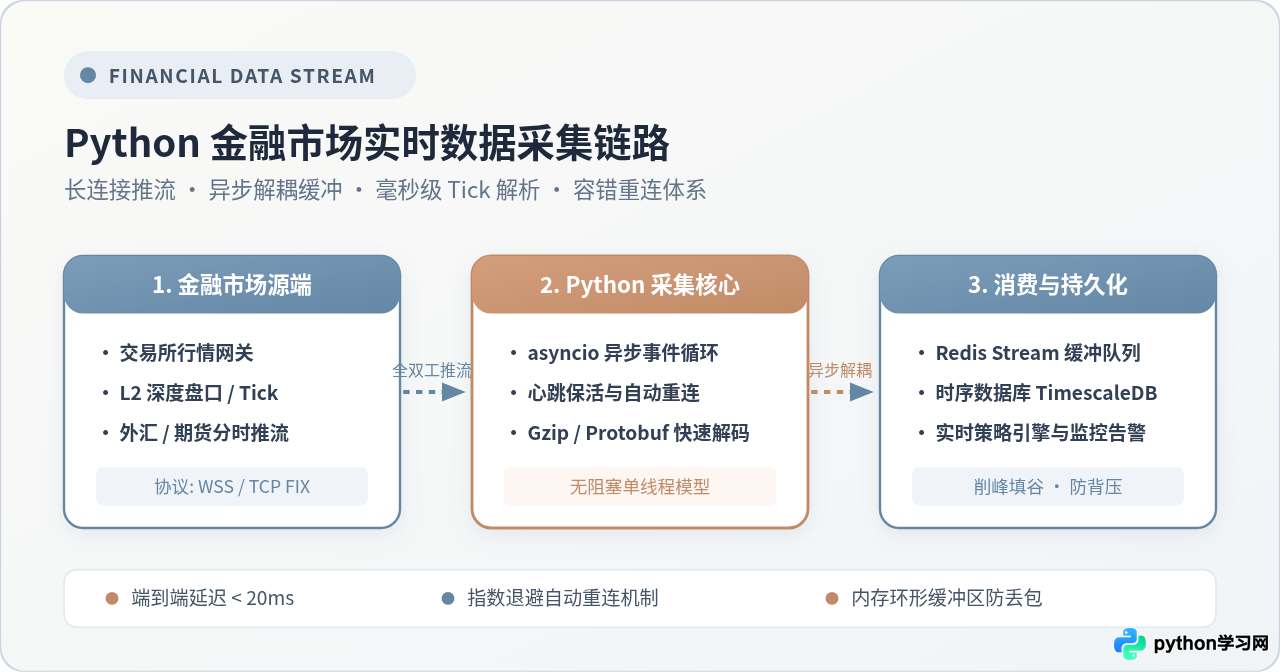
在金融行业中,利用 Python 采集实时市场数据(如股票逐笔 Tick、L2 深度订单簿、外汇分时异动及大宗商品行情),核心路径是“全双工长连接接入 + 异步并发摄入 + 内存无阻塞队列解耦 + 低延迟结构化存储”。不同于抓取网页 HTML 的传统静态爬虫,金融实时采集器必须直接与行情服务端的 WebSocket/TCP 数据流建立持久会话,通过事件驱动模型在毫秒级内完成解包与分发,同时具备心跳保活与指数退避断线重连能力。本文将完整讲解这一技术链路的选型标准、架构设计、核心代码实操与生产环境排查要点。
一、实时行情特征与数据传输协议选型
金融市场数据具有极高的时效敏感性、密集并发脉冲和高密度序列依赖三大特征。开盘期间,一只活跃标的每秒可能产生数百条买卖档位变动及逐笔成交记录(Tick)。如果沿用传统爬虫的短连接 HTTP 请求(如使用 requests.get() 定时循环拉取),每次请求都需要经历 TCP 三次握手和 TLS 协商,不仅网络往返延迟(RTT)高达数百毫秒,还会产生庞大的 HTTP 标头冗余,极易触发目标行情服务器的频控防御机制(如返回 HTTP 429 Too Many Requests 或直接封禁 IP)。
因此,在数据采集的协议选型上,必须根据行情更新频率和业务场景划分清晰的通道:
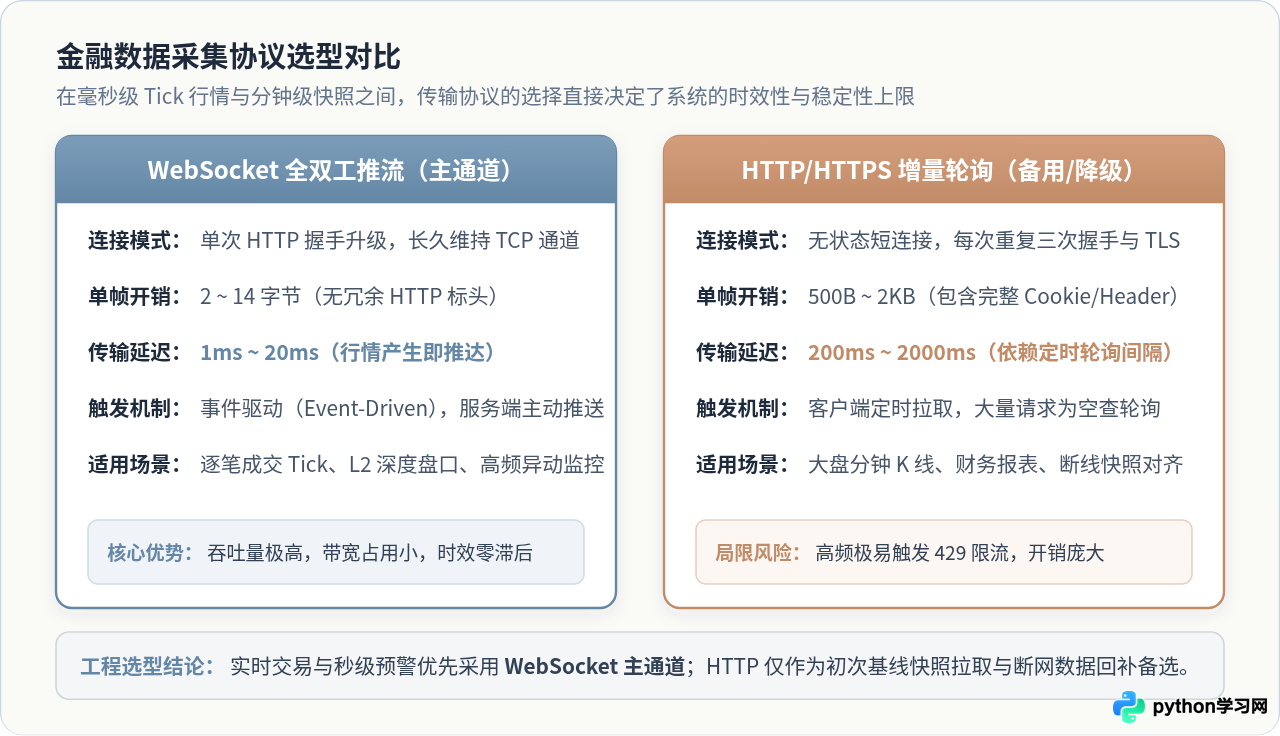
- WebSocket 全双工推流(核心主通道):客户端与服务端仅需一次 HTTP 协议升级握手,随后维持持久长连接。服务端在交易所成交撮合发生的瞬间主动下发数据帧,每帧头部开销仅 2 到 14 字节,平均端到端延迟控制在 1ms 至 20ms 以内,是逐笔 Tick、买卖盘深度、外汇即期牌价采集的唯一合理选择。
- HTTP/HTTPS 增量短轮询(降级与基准通道):客户端使用带有连接池的异步 HTTP 库(如
aiohttp)按固定周期(例如 10 秒或 1 分钟)查询增量快照。由于时效滞后明显,该模式仅适用于大盘分钟级 K 线归档、每日结算价拉取,以及网络断开后用来对齐基准数据的补漏手段。
二、金融级流式采集系统的分层架构设计
实时采集系统最致命的问题是“网络套接字阻塞导致丢包”。如果在接收网络数据包的主协程中直接执行 JSON 字符串复杂解析、时间戳格式转换或者数据库写入,会导致网络接收缓冲区(TCP Receive Buffer)迅速被后续涌入的数据包填满,造成套接字强制断开或数据被底层直接丢弃。
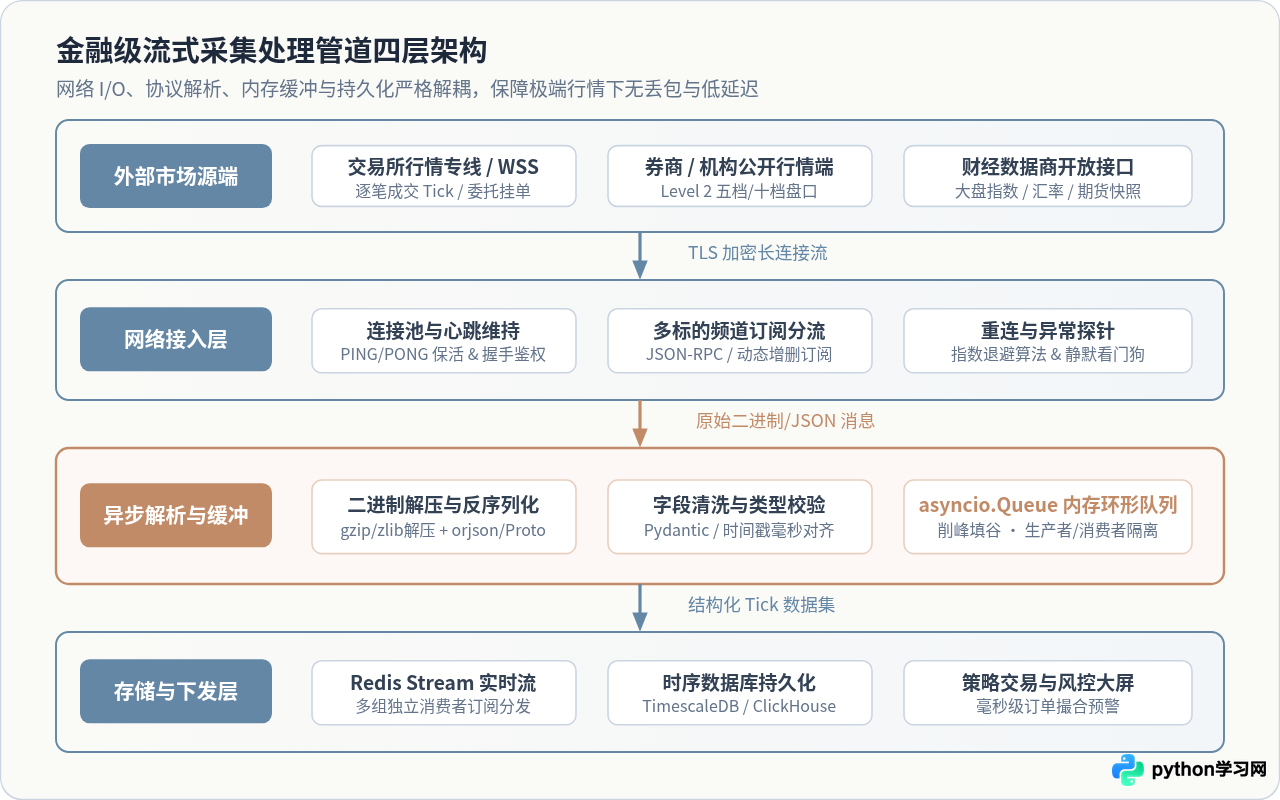
为了实现工业级的吞吐能力与稳定性,整个采集管道应划分为严格解耦的四个层级:
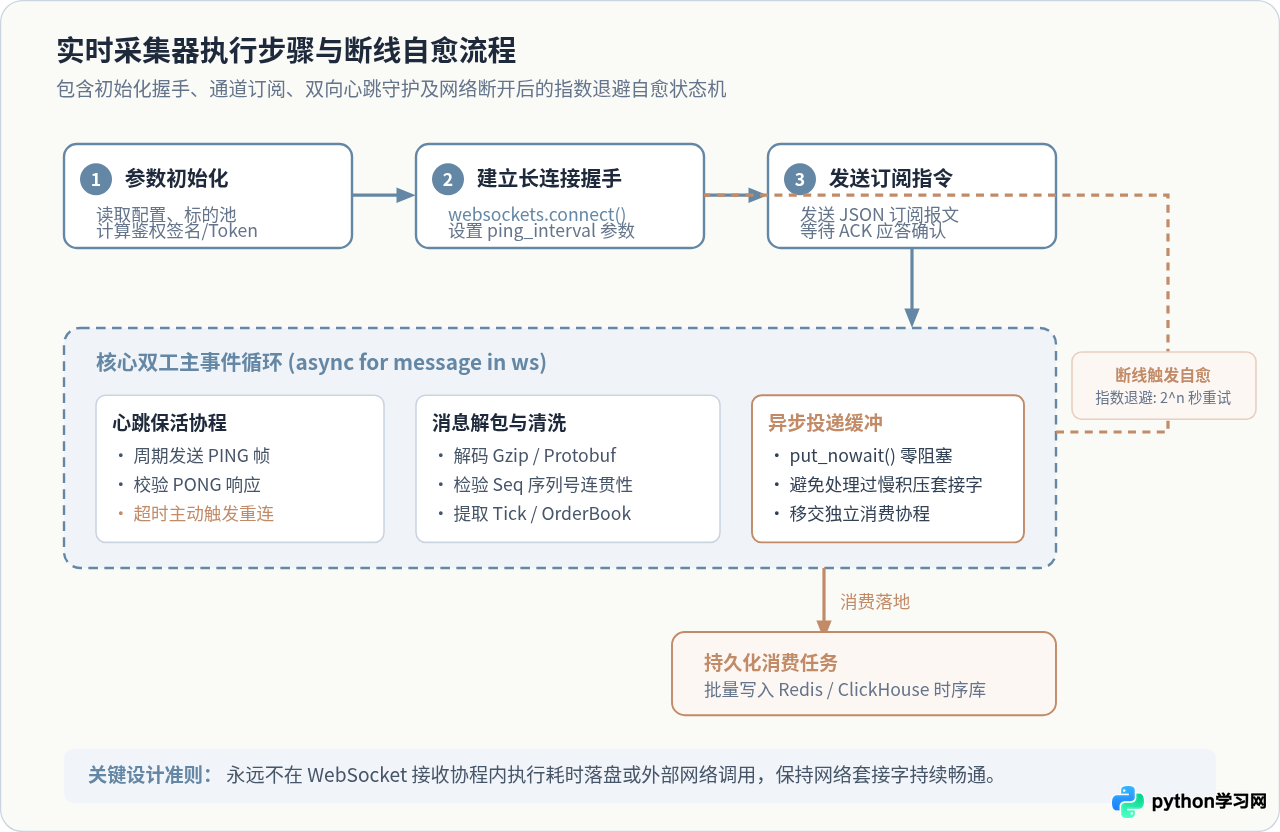
- 网络接入与会话层:负责 DNS 解析、TLS 安全套接字建立、请求签名鉴权、周期性 PING/PONG 心跳维系,以及在网络出现丢包或连接重置时触发自愈状态机。
- 异步流式摄入层:基于 Python 的
asyncio事件循环,由轻量级协程独占读取 WebSocket 帧。若服务端发送的是压缩流(如 Gzip 或 Zlib 格式),则在此层进行快速解压,并完成原始数据到字典对象的初级映射。 - 内存缓冲与解耦层:将摄入的消息瞬间投入
asyncio.Queue或内存环形缓冲区。该操作耗时通常低于 1 微秒,保证了网络套接字随时处于畅通拉取状态,起到立竿见影的“削峰填谷”效果。 - 结构化清洗与持久化层:由独立的后台消费协程从队列批量拉取数据,执行字段类型校验(如利用 Pydantic 校验价格、成交量与时间戳),对齐买卖五档数组,最后流向 Redis Stream 进行多路分发,或批量提交至 TimescaleDB、ClickHouse 等时序数据库。
三、实操步骤:基于 Python asyncio 与 websockets 构建实时采集器
下面以标准实时市场数据采集场景为例,演示如何使用 Python 3.10+ 的原生异步生态构建一个具备自动心跳维持、频道订阅、异步解耦及断线重连的健壮采集器。
1. 依赖准备与运行环境
执行以下命令安装运行所需的标准第三方库:
其中,websockets 提供了经过底层 C 扩展优化的异步 WebSocket 协议支持,pydantic 负责对高频行情字段进行严格的类型断言与清洗。
2. 核心采集器代码实现
以下代码展示了完整的采集处理逻辑。代码将长连接接收协程与数据消费落盘协程通过 asyncio.Queue 进行物理隔离,并实现了带有指数退避机制的异常重连闭环:
# -*- coding: utf-8 -*-
"""
金融市场行情实时流式采集器
技术栈: Python 3.10+, asyncio, websockets
"""

import asyncio
import json
import logging
import time
from typing import Optional
from pydantic import BaseModel, Field
import websockets
from websockets.exceptions import ConnectionClosed

# 配置日志输出格式
logging.basicConfig(
    level=logging.INFO,
    format="%(asctime)s [%(levelname)s] %(message)s"
)
logger = logging.getLogger("MarketDataCollector")


class MarketTick(BaseModel):
    """金融行情 Tick 强类型结构定义"""
    symbol: str = Field(description="交易对或合约代码")
    price: float = Field(description="最新成交价")
    volume: float = Field(description="最新成交量")
    sequence: int = Field(description="消息自增序列号")
    timestamp_ms: int = Field(description="交易所产生时间戳(毫秒)")


class RealtimeCollector:
    def __init__(self, ws_uri: str, target_symbols: list[str]):
        self.ws_uri = ws_uri
        self.target_symbols = target_symbols
        # 建立容量限制的内部队列,防止内存无界扩张
        self.data_queue: asyncio.Queue[dict] = asyncio.Queue(maxsize=10000)
        self.is_running = False
        self._last_heartbeat_time = 0.0

    async def connect_and_listen(self):
        """管理长连接生命周期与指数退避重连状态机"""
        self.is_running = True
        backoff_delay = 1.0  # 初始重试退避间隔为 1 秒
        max_backoff = 60.0   # 最大重试等待上限为 60 秒

        while self.is_running:
            try:
                logger.info(f"正在建立连接: {self.ws_uri} ...")
                # ping_interval=None 由业务层手动维护心跳,避免底层库与服务端策略冲突
                async with websockets.connect(
                    self.ws_uri,
                    ping_interval=20,
                    ping_timeout=10,
                    close_timeout=5,
                    max_size=10 * 1024 * 1024  # 支持最大 10MB 突发包
                ) as ws:
                    logger.info("WebSocket 连接建立成功,重置退避计时器。")
                    backoff_delay = 1.0  # 连接成功后重置退避时长
                    self._last_heartbeat_time = time.time()

                    # 并发运行订阅任务、心跳维系任务与网络接收主循环
                    await self._send_subscription(ws)
                    heartbeat_task = asyncio.create_task(self._heartbeat_keeper(ws))

                    try:
                        async for raw_message in ws:
                            self._last_heartbeat_time = time.time()
                            self._handle_incoming_frame(raw_message)
                    finally:
                        heartbeat_task.cancel()

            except (ConnectionClosed, OSError, asyncio.TimeoutError) as err:
                logger.warning(f"网络连接断开: {err},{backoff_delay:.1f} 秒后启动自愈重连...")
                await asyncio.sleep(backoff_delay)
                # 指数递增退避间隔,防止惊群效应打满服务端网关
                backoff_delay = min(backoff_delay * 2, max_backoff)
            except Exception as e:
                logger.error(f"遭遇不可恢复的异常: {e}", exc_info=True)
                await asyncio.sleep(5)

    async def _send_subscription(self, ws):
        """向网关发送订阅指令(符合标准 JSON-RPC 行情协议)"""
        sub_payload = {
            "action": "subscribe",
            "channels": [f"market.ticker.{sym}" for sym in self.target_symbols],
            "req_id": int(time.time() * 1000)
        }
        await ws.send(json.dumps(sub_payload))
        logger.info(f"已发送标的订阅指令: {self.target_symbols}")

    async def _heartbeat_keeper(self, ws):
        """应用层主动探活协程"""
        while True:
            await asyncio.sleep(15)
            try:
                ping_msg = json.dumps({"action": "ping", "ts": int(time.time() * 1000)})
                await ws.send(ping_msg)
            except Exception:
                break

    def _handle_incoming_frame(self, raw_message: str | bytes):
        """轻量级解包并快速压入缓冲队列,杜绝阻塞事件循环"""
        try:
            if isinstance(raw_message, bytes):
                # 如遇 gzip 压缩流在此处解压,此示例为文本帧
                raw_message = raw_message.decode("utf-8")

            data = json.loads(raw_message)

            # 过滤心跳与应答消息
            if data.get("action") == "pong" or "ack" in data:
                return

            # 非阻塞投递至异步队列
            self.data_queue.put_nowait(data)
        except asyncio.QueueFull:
            logger.error("本地缓冲队列已满!下游消费滞后,正在丢弃瞬时低优数据以保护连接。")
        except Exception as e:
            logger.error(f"消息解析失败: {e}")

    async def pipeline_consumer(self):
        """后台独立消费者:完成结构化清洗并模拟落盘"""
        logger.info("数据消费洗净协程已就绪。")
        while self.is_running:
            raw_item = await self.data_queue.get()
            try:
                # 校验字段并构建强类型对象
                tick = MarketTick(
                    symbol=raw_item.get("s", "UNKNOWN"),
                    price=float(raw_item.get("p", 0.0)),
                    volume=float(raw_item.get("v", 0.0)),
                    sequence=int(raw_item.get("seq", 0)),
                    timestamp_ms=int(raw_item.get("t", 0))
                )
                # 此处可批量写入 Redis Stream 或时序数据库
                # 示例以日志形式输出前三个有效清洗结果
                logger.debug(f"洗净数据: {tick.symbol} 价格={tick.price} 序列号={tick.sequence}")
            except Exception as parse_err:
                logger.error(f"字段清洗转换失败: {parse_err}")
            finally:
                self.data_queue.task_done()
3. 运行验证与状态机转换流程
将采集器与消费者编排在同一个 asyncio.gather 任务组中,即可启动长连接并发采集。以下流程图完整呈现了从网络握手、订阅、心跳检测到异常断线自愈的状态转换机制:
以下为模拟客户端启动后连接行情网关并摄入 Tick 的标准输出示例:
四、金融场景风控、容错机制与合规边界
金融实时采集系统区别于普通爬虫的核心,在于其对数据连续性的严苛要求以及严格的行业合规边界。在生产部署中,必须落实以下关键风控与容错机制:
1. 序列号连续性校验(Seq Gap Detection)与动态对齐
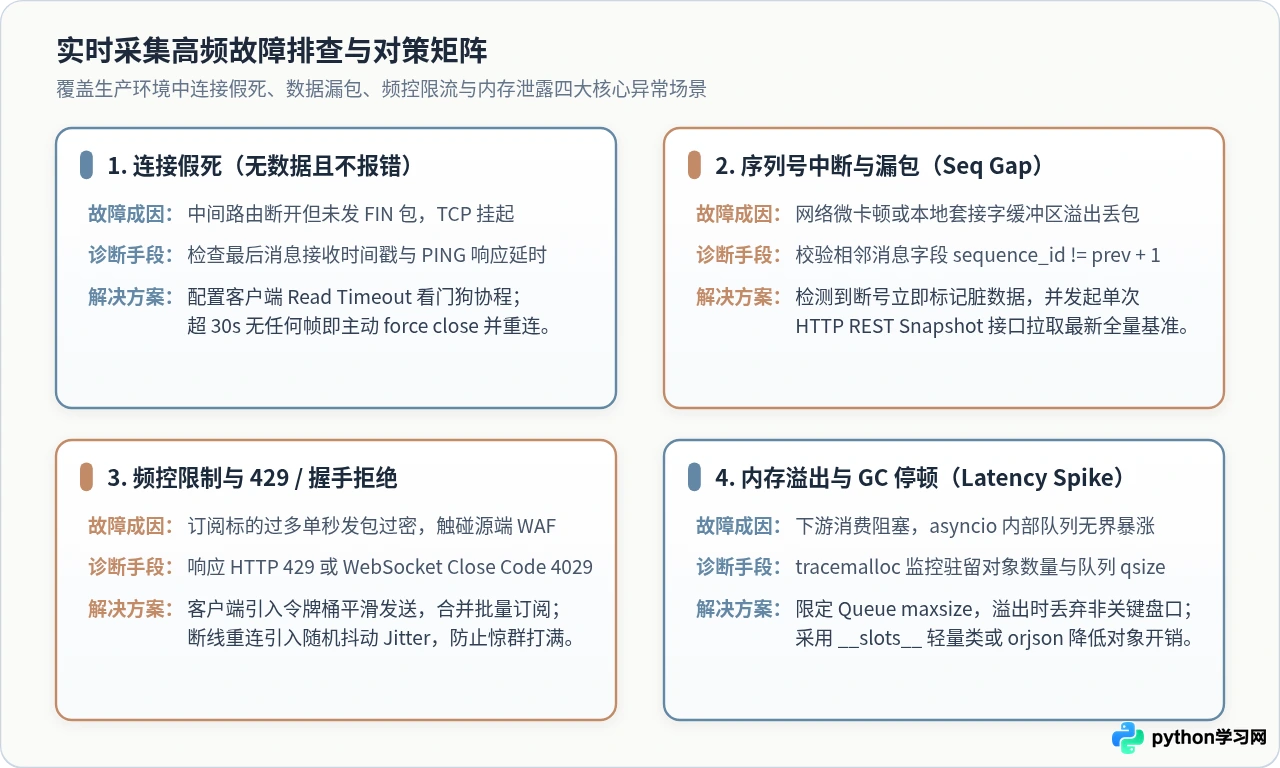
正规交易所与行情网关推送的每条 Tick 或盘口变动都包含单调递增的 sequence_id。由于网络丢包或连接隐性中断,客户端可能会丢失某几个关键帧。
处理逻辑:在本地内存维护上一个有效帧的 last_seq。当新接收到帧的 seq != last_seq + 1 时,表明链路已出现漏包。此时必须立即将本地盘口标记为不可信,并立刻通过 HTTP REST 接口异步拉取一份当前标的的全量深度快照(Full Depth Snapshot),以快照中的 snapshot_seq 为基准重新对齐,再恢复接收后续增量流。
2. 指数退避与连接抖动(Jitter)
当遇到交易所服务器短暂维护或外网机房抖动时,数万个客户端可能会同时断开并尝试重连。若所有爬虫实例都在断线瞬间固定以 1 秒间隔死循环重试,会瞬间将网关的 TCP 连接池打爆,导致服务端彻底瘫痪。必须使用带有随机抖动的指数退避公式:
Delay = min(BaseDelay * (2 ^ retry_count) + random(0, 1), MaxDelay)
通过平滑离散并发请求时间,保障重连成功率。
3. 频率限制与反爬防御应对
传统网页爬虫依赖“海量高匿代理 IP 轮换”来绕过封锁,但这种策略完全不适用于长连接 WebSocket 采集。每次更换 IP 都意味着一次耗时数百毫秒的新建握手过程,会导致原本毫秒级的连续行情流频繁断裂。
正确的长连接流控策略:
- 单连接多路复用:将多个标的的订阅指令合并在一个会话中发送,避免为每个标的建立独立 TCP 连接。
- 客户端令牌桶平滑限流:严格遵守行情服务商规定的每秒消息配额(如限制每秒最多发送 20 条控制报文),防止触碰安全网关的防护阈值。
五、核心排查矩阵与实战经验总结
在长期运行金融实时采集系统时,常见的技术隐患通常集中在网络静默中断、序列断裂、频控拒绝和内存泄漏四个方面。下表总结了典型故障的表现特征、根源成因与对应解决对策:
常见疑难问题排查解答
-
问:为什么采集服务运行数小时后,系统内存会持续上涨直至被操作系统 OOM Kill?
答:最常见的原因是生产与消费速率不匹配导致asyncio.Queue无界堆积,或者在全局字典中缓存历史 Tick 未设置时间滑动窗口。解决方案是为asyncio.Queue显式指定maxsize(如 10000),当队列达到上限时记录警告并执行主动限流;同时对历史数据仅在时序数据库中保存,不在 Python 内存进程中持久留存。 -
问:行情消息中的时间戳与本地计算机时间相差好几秒,是网络延迟造成的吗?
答:绝大多数情况下并非网络传输延迟,而是采集服务器本地系统时钟发生漂移。金融时序数据对纳秒/毫秒敏感,必须在采集服务器配置chrony或ntpdate与国家授时中心服务保持持续同步,同时明确区分数据中的“交易所撮合时间”与“本地套接字到达时间”。
全文总结:利用 Python 实现金融市场数据实时采集,关键在于摆脱静态页面抓取的固有思维,拥抱基于 WebSocket 的全双工流式架构。通过将连接管理、协议解析、内存缓冲与持久化落地严格分层,配合指数退避自愈与序列完整性校验,即可构建出端到端延迟低于 20 毫秒、运行稳定且符合金融合规要求的实时数据底座。
免责声明:本文内容仅供参考,不代表本站观点。转载或引用请注明出处。









