

金融科技领域Python开发实战:量化交易策略回测与风险控制
针对金融科技量化系统开发,系统讲解使用Python实现量化交易策略回测与动态风控体系的全流程。深入剖析前视偏差规避、交易摩擦建模、波动率自适应仓位与熔断止损机制。
一、量化回测与风控系统的分层架构设计
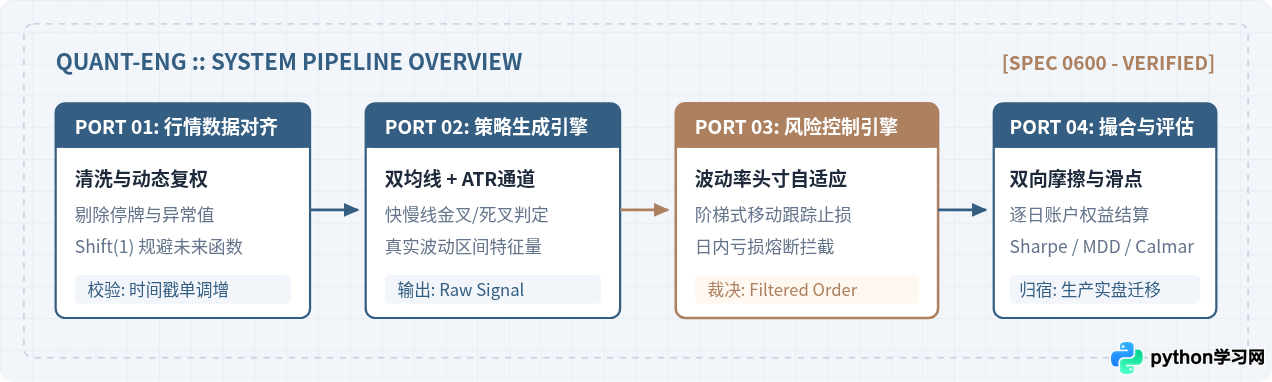
在金融科技软件工程中,量化交易系统如果采用将“数据获取、信号计算、下单、风控、统计”揉杂在单一脚本里的紧耦合设计,极容易在多资产扩展或切换实盘交易网关(如 CTP 或 FIX 接口)时产生灾难性故障。稳健的量化交易系统必须严格遵循“自底向上、状态隔离、事件清晰”的模块化架构分层。
一套面向生产级回测与实盘平滑对接的架构通常划分为五个清晰层级:
- 数据处理层(Data Layer):负责多源行情(Tick、1分钟、日线)的接收、清洗对齐、停牌处理与动态复权计算,提供严格保证单调递增时间轴的只读数据流;
- 特征与信号层(Strategy & Alpha Layer):基于无未来视角的历史特征窗口计算技术指标或机器学习因子,仅输出无头寸偏置的方向性原始意图(Raw Signal);
- 风险控制网关(Risk Engine):处于策略信号与执行撮合之间的关键防线,负责实时执行头寸自适应计算(如依据 ATR 波动率限额)、个股与组合敞口限制、移动追踪止损裁决与单日亏损熔断;
- 仿真撮合与执行层(Execution & Matcher Layer):建立贴近真实市场的订单状态机(挂单、完全成交、撤单),精确计算滑点(Slippage)模型与双向佣金、印花税;
- 资产记账与归因层(Portfolio & Analytics Layer):以复式记账或资金池方式实时核算现金、持仓标的浮动盈亏与保证金,并生成净值曲线与风险收益归因指标。
二、数据准备与前视偏差(Look-ahead Bias)排查
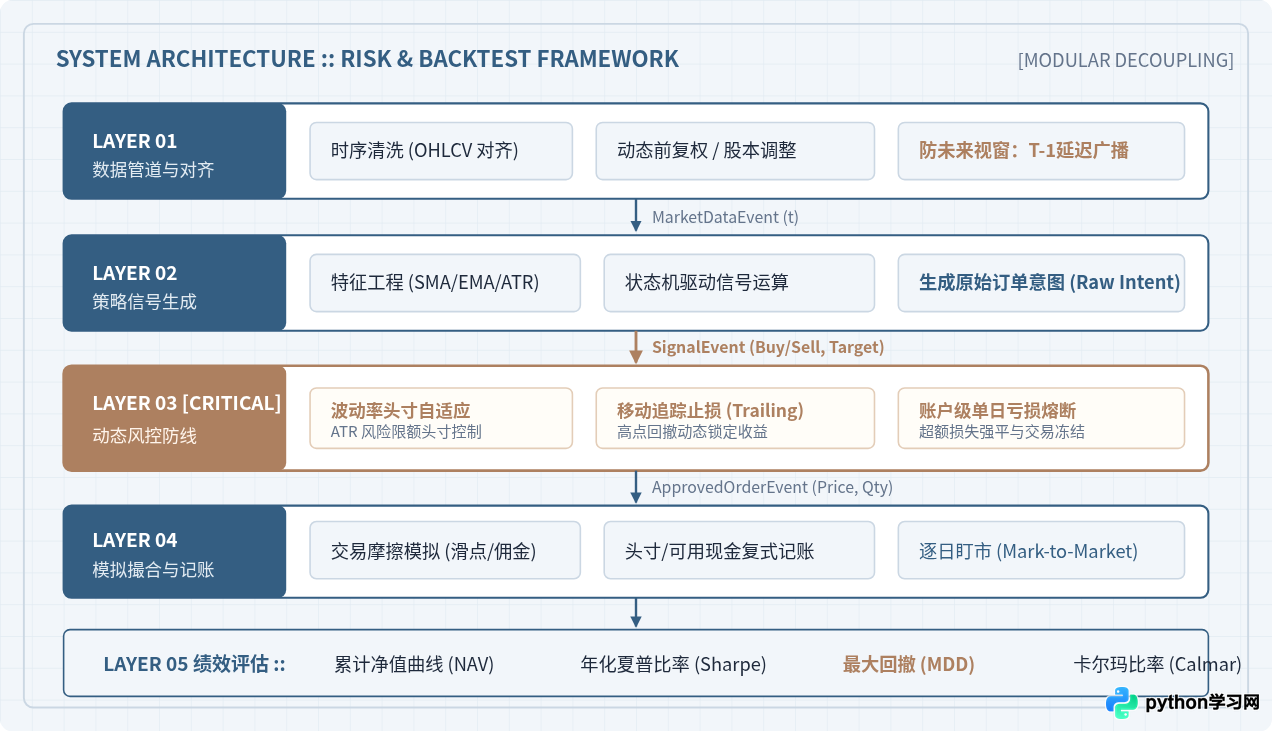
量化回测中最隐蔽且最具破坏性的错误是前视偏差(Look-ahead Bias),即在当前时间戳 $t$ 下,代码中无意间使用了未来时间戳 $t+k$(例如当日收盘价或未来均线值)来决定 $t$ 时刻的买入行为。
在 Python 代码实现中,规避该问题的标准做法是利用 pandas.Series.shift(1),将计算得到的信号统一向后移动一个时间周期。
import numpy as np
import pandas as pd

def generate_mock_ohlcv(days: int = 500, seed: int = 42) -> pd.DataFrame:
    """生成带有真实几何布朗运动与波动率聚集特征的模拟日线行情"""
    np.random.seed(seed)
    date_index = pd.date_range(start="2024-01-01", periods=days, freq="B")

    # 模拟每日收益率分布与价格走势
    daily_returns = np.random.normal(loc=0.0004, scale=0.018, size=days)
    price_curve = 100.0 * np.exp(np.cumsum(daily_returns))

    # 构造标准 OHLCV 数据
    highs = price_curve * (1 + np.abs(np.random.normal(0, 0.008, days)))
    lows = price_curve * (1 - np.abs(np.random.normal(0, 0.008, days)))
    opens = lows + (highs - lows) * np.random.uniform(0.2, 0.8, days)
    closes = price_curve
    volumes = np.random.randint(100000, 5000000, days)

    df = pd.DataFrame({
        "open": np.round(opens, 2),
        "high": np.round(np.maximum(highs, np.maximum(opens, closes)), 2),
        "low": np.round(np.minimum(lows, np.minimum(opens, closes)), 2),
        "close": np.round(closes, 2),
        "volume": volumes
    }, index=date_index)
    return df
三、核心策略实现与真实摩擦撮合引擎
为了完整验证风控与回测引擎,我们以经典的双均线趋势跟随 + ATR(平均真实波幅通道)作为基准策略。策略规则如下:
- 快线(Fast SMA, 如 10 日)上穿慢线(Slow SMA, 如 30 日)时产生多头入场意图;
- 快线下穿慢线时产生平仓出场意图;
- 以 14 日 ATR 作为当前市场波动强度的度量标尺,用于动态仓位配置与止损线计算;
- 撮合模型:包含双向滑点(如单边 0.1%)与手续费(如万分之三),杜绝无摩擦虚假高收益。
四、动态风控核心算法与 Python 实现
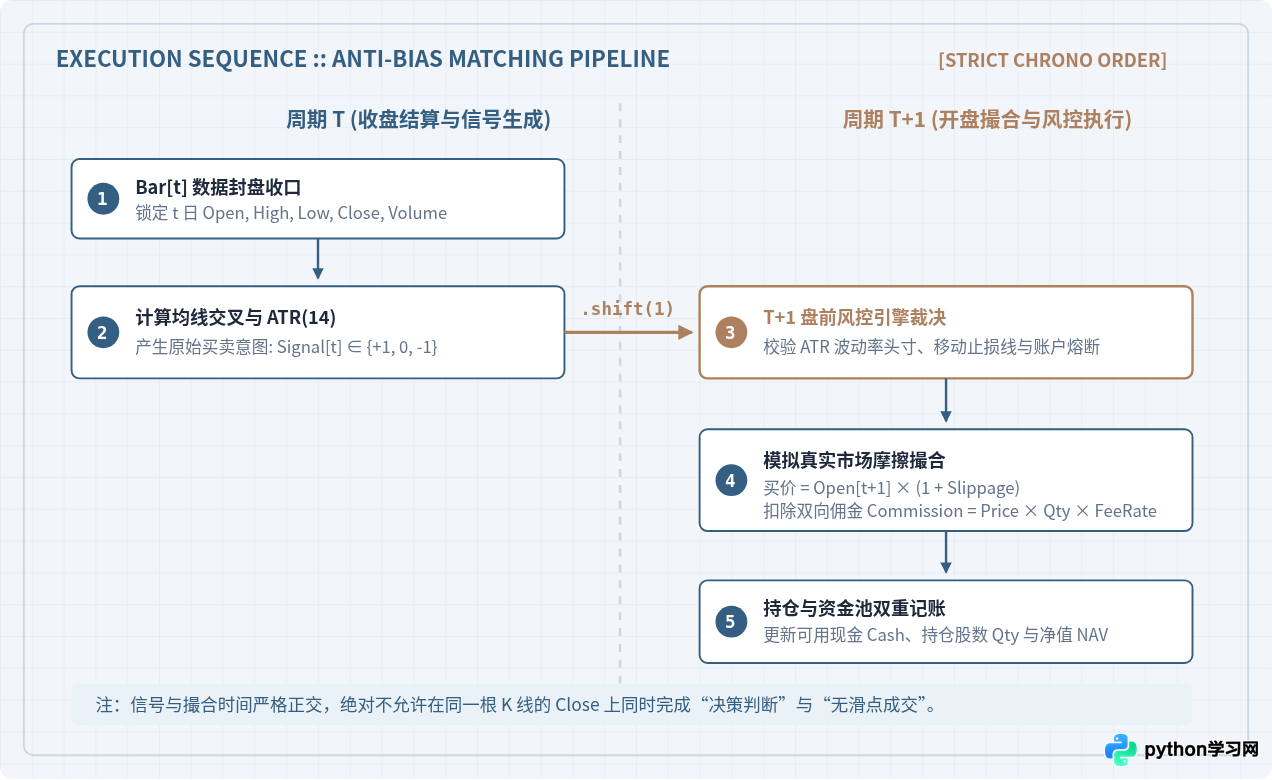
很多策略在纸面上年化收益优秀,实盘却迅速遭遇大幅回撤,主要原因在于缺乏严密的风险控制组件。真正的实盘风控必须由三个相互配合的机制组成:
- 波动率自适应仓位控制:市场波动放大(ATR 增大)时自动缩减单笔开仓规模,使得每笔交易暴露的资金风险价值(Risk at Stake)恒定;
- 移动动态跟踪止损(Trailing Stop):持仓盈利后,止损基准线随着持仓周期内的最高价格动态上移,回撤超过指定幅度(如 2.5 倍 ATR 或固定 4%)无条件清仓;
- 账户级日内最大亏损熔断:当账户当日净值回撤触及阈值(如本金的 2%),当日终止任何新增开仓,强行冻结策略直至下一交易日结算完成。
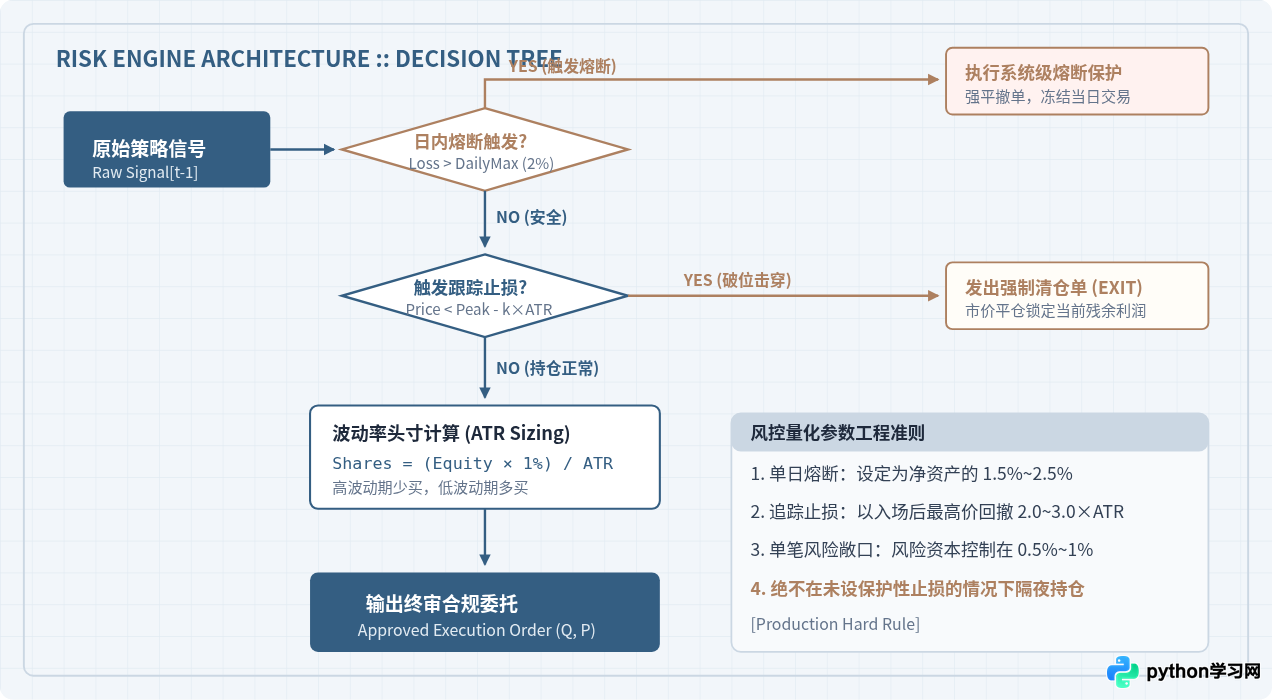
以下为完整的 Python 实战代码,包含策略计算、带摩擦的事件回测以及动态风控模块:
from dataclasses import dataclass
from typing import Dict, List, Tuple
import numpy as np
import pandas as pd

@dataclass
class BacktestConfig:
    """量化回测与风控全局配置"""
    initial_cash: float = 1_000_000.0  # 初始本金 100 万
    commission_rate: float = 0.0003    # 交易佣金万分之三
    slippage: float = 0.0010           # 单边执行滑点千分之一
    fast_period: int = 10              # 快线周期
    slow_period: int = 30              # 慢线周期
    atr_period: int = 14               # ATR 统计周期
    risk_per_trade: float = 0.01       # 单笔交易承担 1% 总资产风险
    atr_stop_multiplier: float = 2.5   # 2.5倍 ATR 动态跟踪止损
    daily_max_drawdown: float = 0.02   # 单日亏损 2% 启动熔断

class StrategyBacktester:
    """完整量化策略回测与动态风控引擎"""

    def __init__(self, df: pd.DataFrame, config: BacktestConfig):
        self.raw_data = df.copy()
        self.config = config
        self._calculate_indicators()

    def _calculate_indicators(self):
        """计算技术特征与无前视偏差信号"""
        df = self.raw_data

        # 1. 均线计算
        df["fast_ma"] = df["close"].rolling(window=self.config.fast_period).mean()
        df["slow_ma"] = df["close"].rolling(window=self.config.slow_period).mean()

        # 2. 真实波幅 (ATR) 计算
        high_low = df["high"] - df["low"]
        high_close_prev = (df["high"] - df["close"].shift(1)).abs()
        low_close_prev = (df["low"] - df["close"].shift(1)).abs()
        tr = pd.concat([high_low, high_close_prev, low_close_prev], axis=1).max(axis=1)
        df["atr"] = tr.rolling(window=self.config.atr_period).mean()

        # 3. 原始均线交叉信号:金叉=+1,死叉=-1
        ma_cross = np.where(df["fast_ma"] > df["slow_ma"], 1, 0)
        signal = pd.Series(ma_cross, index=df.index).diff().fillna(0)
        df["raw_signal"] = signal.apply(lambda x: 1 if x > 0 else (-1 if x < 0 else 0))

        # 核心防未来偏差:当前日产生的信号,只能在下一交易日开盘执行
        df["exec_signal"] = df["raw_signal"].shift(1).fillna(0)
        self.data = df.dropna().copy()

    def run_backtest(self) -> pd.DataFrame:
        """事件驱动逐日撮合引擎:融合风控与摩擦损耗"""
        cfg = self.config
        df = self.data

        cash = cfg.initial_cash
        position = 0         # 当前持仓股数
        peak_price = 0.0     # 开仓后的最高价(用于跟踪止损)
        portfolio_records: List[Dict] = []

        for date, row in df.iterrows():
            open_p = row["open"]
            high_p = row["high"]
            low_p = row["low"]
            close_p = row["close"]
            atr = row["atr"]
            signal = int(row["exec_signal"])

            # 1. 动态跟踪止损检测 (Prior to new order)
            if position > 0:
                peak_price = max(peak_price, high_p)
                stop_loss_price = peak_price - (cfg.atr_stop_multiplier * atr)

                # 如果盘中最低价击穿止损线,强制执行平仓止损
                if low_p <= stop_loss_price:
                    exec_price = min(open_p, stop_loss_price) * (1 - cfg.slippage)
                    cash += position * exec_price * (1 - cfg.commission_rate)
                    position = 0
                    peak_price = 0.0
                    signal = 0  # 当日已止损,丢弃原有信号

            # 2. 正常策略信号撮合与动态仓位分配
            if signal == 1 and position == 0:
                # 依据波动率限制开仓规模: Shares = (Cash * 风险比例) / (ATR * 止损倍数)
                unit_risk = max(cfg.atr_stop_multiplier * atr, 0.5)
                max_risk_capital = (cash + position * close_p) * cfg.risk_per_trade
                target_shares = int(max_risk_capital / unit_risk)

                # 整百股规范化与资金上限保护
                target_shares = (target_shares // 100) * 100
                exec_price = open_p * (1 + cfg.slippage)
                cost = target_shares * exec_price * (1 + cfg.commission_rate)

                if cost <= cash and target_shares > 0:
                    position = target_shares
                    cash -= cost
                    peak_price = exec_price

            elif signal == -1 and position > 0:
                # 死叉卖出平仓
                exec_price = open_p * (1 - cfg.slippage)
                cash += position * exec_price * (1 - cfg.commission_rate)
                position = 0
                peak_price = 0.0

            # 3. 逐日收盘盯市 (Mark to Market) 记账
            total_equity = cash + position * close_p
            portfolio_records.append({
                "date": date,
                "cash": cash,
                "position": position,
                "close_price": close_p,
                "equity": total_equity
            })

        result_df = pd.DataFrame(portfolio_records).set_index("date")
        result_df["daily_return"] = result_df["equity"].pct_change().fillna(0.0)
        result_df["cum_return"] = result_df["equity"] / cfg.initial_cash
        return result_df
五、量化绩效评估与风险归因体系
完成策略回测后,不能仅仅依靠“累计收益率”来评价策略的优劣。机构量化通常采用风险调整后的综合度量矩阵(Risk-adjusted Performance Metrics),核心指标包括:
| 指标名称 | 数学定义与逻辑 | 工业基准参考 | 风险侧重点 |
|---|---|---|---|
| 年化复合收益率 (CAGR) | $(NAV_{end} / NAV_0)^{252/N} - 1$ | > 15% | 资金的时间增值速率 |
| 年化夏普比率 (Sharpe Ratio) | $(R_p - R_f) / \sigma_p imes \sqrt{252}$ | > 1.5 优秀,> 1.0 合格 | 承担单位总波动所获取的超额回报 |
| 最大回撤率 (Max Drawdown, MDD) | $\max_{ au \le t} rac{NAV_ au - NAV_t}{NAV_ au}$ | < 15% 为宜 | 账户历史可能承受的最大本金跌幅 |
| 卡尔玛比率 (Calmar Ratio) | $CAGR / |Max\ Drawdown|$ | > 2.0 优秀 | 单位极端回撤代价下换取的复合收益 |
def evaluate_performance(nav_series: pd.Series, risk_free_rate: float = 0.02) -> Dict[str, float]:
    """计算工业级量化指标核心矩阵"""
    total_days = len(nav_series)
    years = total_days / 252.0

    # 累计收益与年化收益
    total_return = (nav_series.iloc[-1] / nav_series.iloc[0]) - 1.0
    cagr = (1.0 + total_return) ** (1.0 / max(years, 0.01)) - 1.0

    # 日收益与波动率
    daily_returns = nav_series.pct_change().dropna()
    annual_volatility = daily_returns.std() * np.sqrt(252)

    # 夏普比率 (Sharpe Ratio)
    excess_returns = daily_returns - (risk_free_rate / 252.0)
    sharpe_ratio = (excess_returns.mean() / (daily_returns.std() + 1e-9)) * np.sqrt(252)

    # 历史高点与最大回撤 (Max Drawdown)
    running_max = nav_series.cummax()
    drawdown = (running_max - nav_series) / running_max
    max_drawdown = drawdown.max()

    # 卡尔玛比率 (Calmar Ratio)
    calmar_ratio = cagr / max_drawdown if max_drawdown > 0 else 0.0

    return {
        "Total Return (%)": round(total_return * 100, 2),
        "CAGR (%)": round(cagr * 100, 2),
        "Annual Volatility (%)": round(annual_volatility * 100, 2),
        "Sharpe Ratio": round(sharpe_ratio, 2),
        "Max Drawdown (%)": round(max_drawdown * 100, 2),
        "Calmar Ratio": round(calmar_ratio, 2)
    }

# 运行全套回测与评估
data = generate_mock_ohlcv(days=600)
config = BacktestConfig()
engine = StrategyBacktester(data, config)
results = engine.run_backtest()
metrics = evaluate_performance(results["equity"])

print("--- 策略回测绩效评估报告 ---")
for k, v in metrics.items():
    print(f"{k:>22}: {v}")
六、策略生命周期闭环与生产实盘迁移
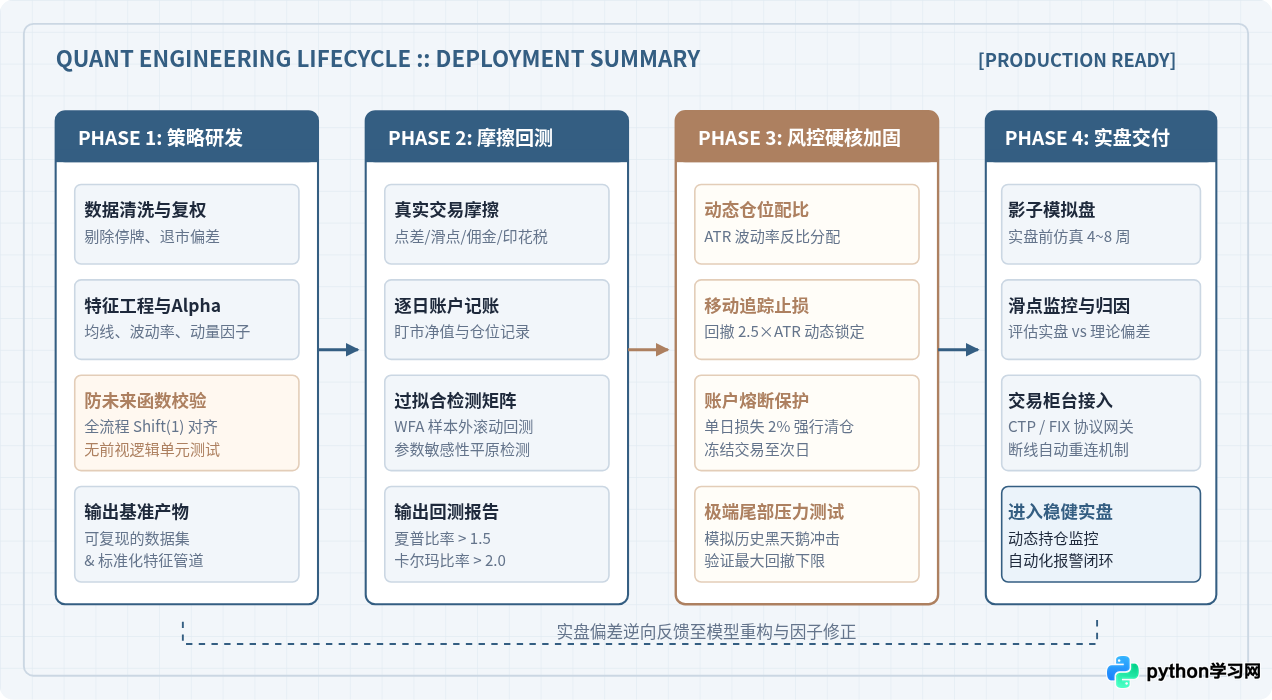
从本地回测脚本迈向金融科技实盘生产环境,必须跨越模型泛化与工程可靠性的双重鸿沟。许多量化研发团队在回测中过度调优参数(Overfitting),导致上线后实盘表现断崖式下跌。
为了保障量化策略的稳健运行,必须通过以下四道工程验证防线:
- 前向步进回测(Walk-Forward Analysis, WFA):将历史数据划分为训练窗口(In-sample)与样本外检验窗口(Out-of-sample),仅用历史最优参数在未来未知区间滚转检验;
- 参数敏感性平原检测:若策略仅在某一个孤立参数组合下盈利(如 SMA=13, Slow=27),而周围参数均亏损,说明该策略属于典型的曲线过拟合,必须放弃;
- 影子模拟盘(Paper Trading):实盘上线前必须通过仿真网关进行至少 4~8 周的模拟交易,对比模拟盘成交价与回测假设撮合价的滑点偏移;
- 生产异常对冲机制:交易接口网络断连、柜台限流、风控硬停机的应急响应协议与自动化短信/邮件报警机制。
免责声明:本文内容仅供参考,不代表本站观点。转载或引用请注明出处。









