Python统计建模实战:Statsmodels线性回归与时间序列分析
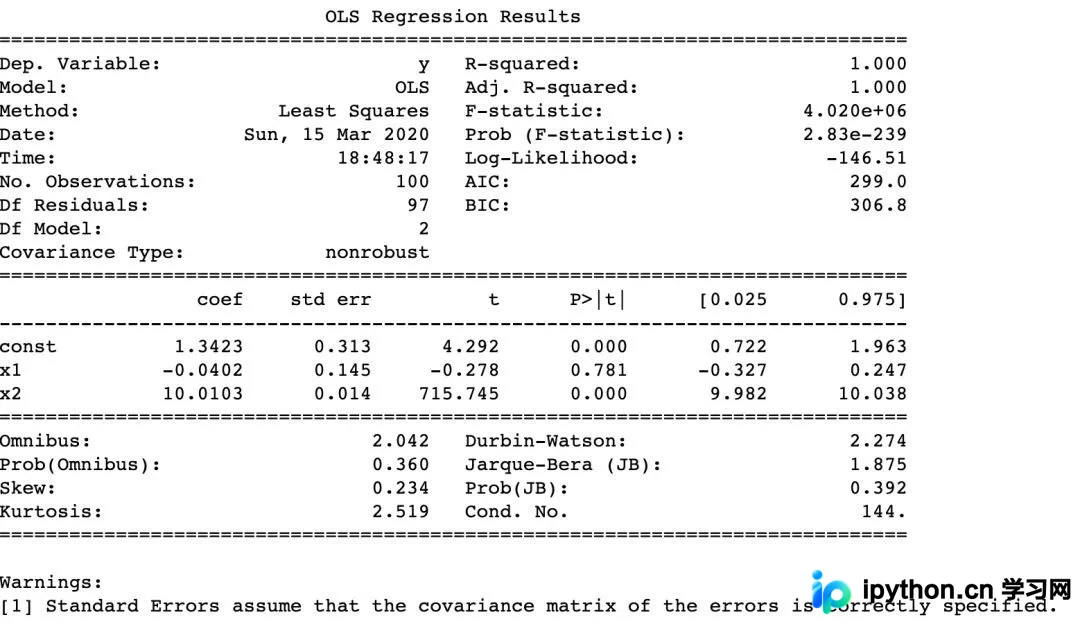
本文详细介绍如何利用Python的Statsmodels库进行统计建模。内容涵盖普通最小二乘(OLS)线性回归、ARMA时间序列模型及预测,并深入讲解回归诊断方法,包括残差正态性检验、异方差性检测及多重共线性检查,帮助读者掌握从建模到评估的完整流程。
2026-10-14
6

本文详细介绍如何利用Python的Statsmodels库进行统计建模。内容涵盖普通最小二乘(OLS)线性回归、ARMA时间序列模型及预测,并深入讲解回归诊断方法,包括残差正态性检验、异方差性检测及多重共线性检查,帮助读者掌握从建模到评估的完整流程。
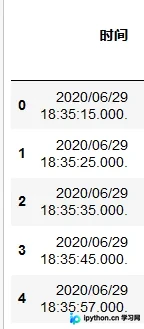
本文介绍在Python数据分析中,如何处理不规范的时间序列数据。通过Pandas库将包含斜杠的时间字符串替换为横杠,截取至秒级,并利用pd.to_datetime转换为Timestamp格式,最终设置时间列为索引,为后续分析奠定基础。
本文详解 Python 中滚动回归的实现方法,指出新版 pandas 与 statsmodels 已不再支持该功能,推荐使用 pyfinance 库中的 PandasRollingOLS。同时介绍了利用 print 函数的 flush 参数与回车符实现动态广告语及等待效果的代码实例,涵盖 Windows 平台下的具体应用与注意事项。
本文介绍如何在Python中使用NumPy实现类似Pandas的rolling滚动窗口功能。通过调整数组形状和步幅,利用NumPy底层C代码执行高效循环。文章详细解析了滚动窗口的参数设置、计算方法及与Pandas rolling函数的区别,并提供具体代码示例,帮助开发者在时间序列数据分析中灵活应用滚动计算。
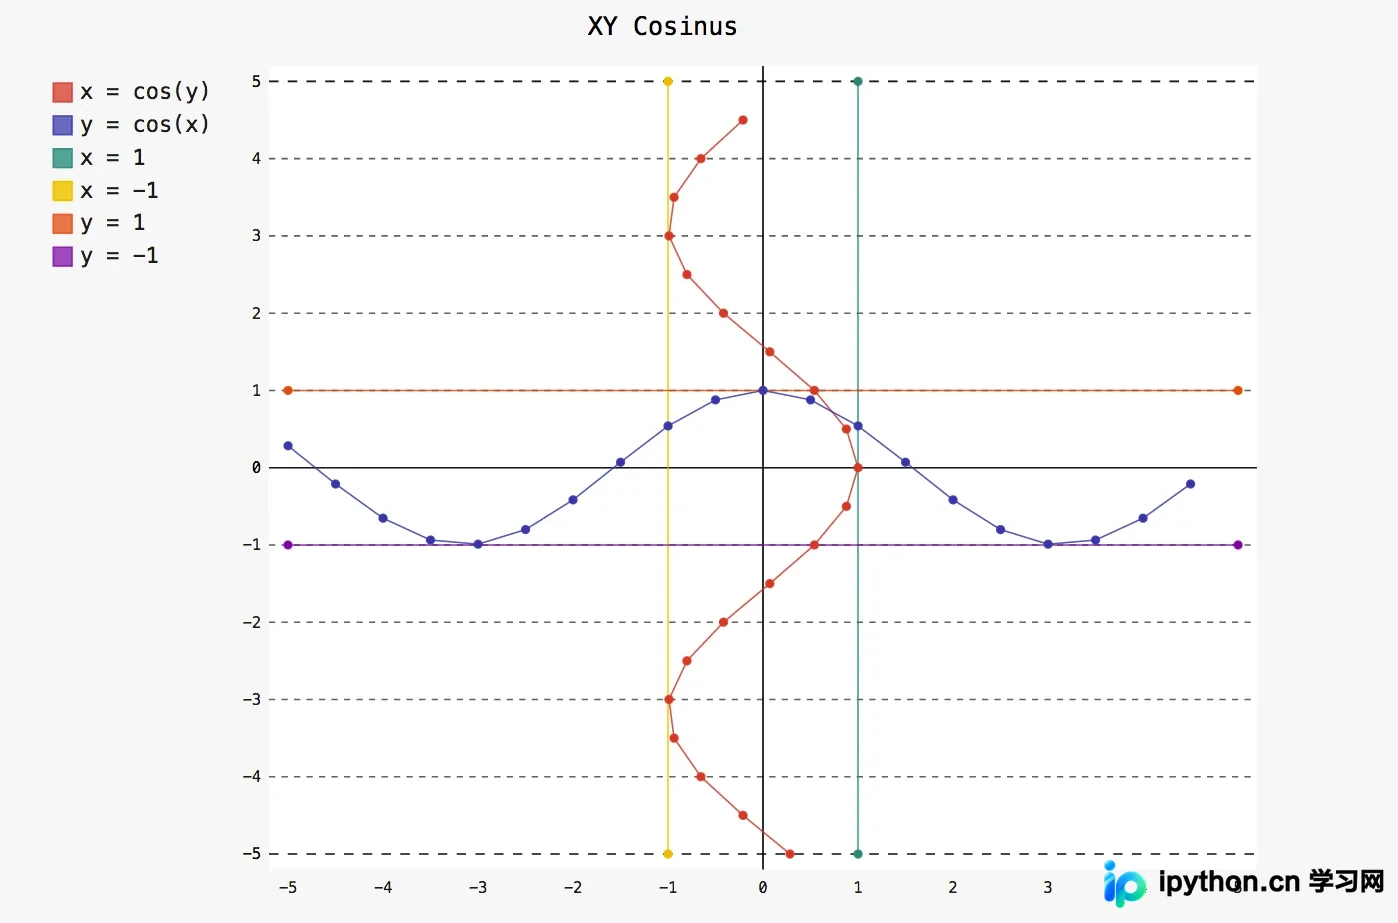
本文介绍Python中pygal库的多种绘图应用,重点解析XY线的创建方法,包括基础折线、散点图及带坐标轴的图表。同时深入讲解如何利用DateTimeLine、DateLine、TimeLine和TimeDeltaLine处理日期、时间及时长数据,通过具体代码示例展示不同时间模块在图表生成中的实际应用与配置技巧。
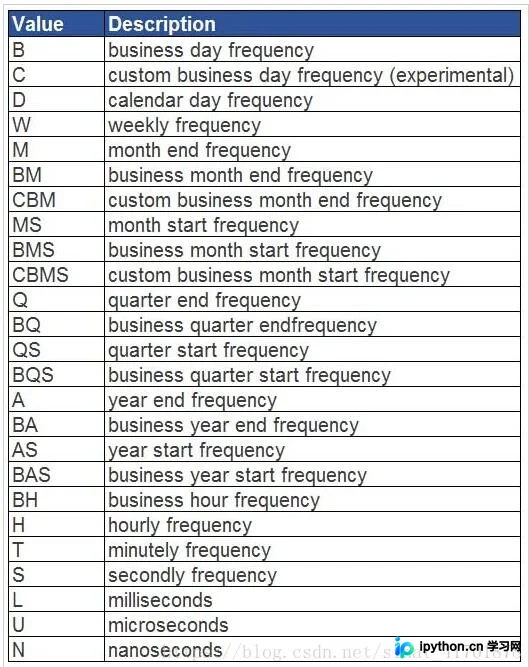
本文深入解析Pandas库中resample方法的使用,涵盖降采样与升采样的核心概念。通过具体代码示例,详细演示如何设置频率、处理NaN值(pad/bfill)以及应用自定义聚合函数,帮助开发者高效处理高频与低频时间序列数据转换。
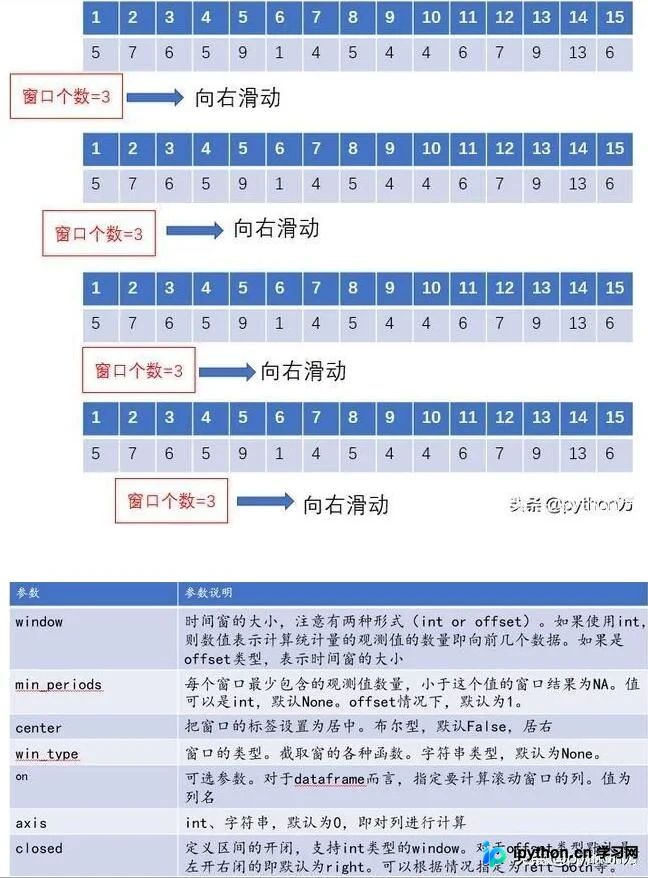
本文详细解析pandas中read_csv、rolling和expanding三个核心函数的用法。涵盖read_csv的header、index_col及usecols参数配置;深入讲解rolling滑动窗口的min_periods参数控制机制;以及expanding扩展窗口处理历史数据的方法。通过具体代码示例,帮助开发者掌握时间序列与数据窗口分析技巧。
本文详细介绍Pandas中时间序列处理的两种核心方法:resample()重采样与asfreq()频度转换。重点解析降采样时的closed与label参数对区间闭合及标签的影响,以及升采样时利用ffill和bfill进行缺失值填充的策略,并对比asfreq不进行聚合仅转换频率的特性,附带分组重采样示例。
本文详细介绍Python Pandas中resample函数的用法,涵盖降采样与重采样两种场景。通过示例解析rule、closed、label等关键参数对区间划分的影响,并对比asfreq、ffill、bfill三种重采样填充策略,帮助开发者掌握时间序列数据的聚合与插值技巧。
本文介绍如何利用 pandas 的 resample 方法对时间序列数据进行聚合处理。通过设置 datetime 索引,演示按年、月、日及自定义频率(如周、季度)提取数据,并结合 sum 与 fillna 实现具体列的汇总与缺失值填充,提供完整的代码示例供参考。
本文详解如何利用Python的Matplotlib库对时间序列数据进行可视化分析。内容涵盖从Tushare获取指数及股票数据,处理日期索引,绘制单序列折线图并自定义样式与细节。此外,还介绍了移动平均通道线的构建方法,以及通过面积图和子图布局实现多时间序列数据的对比展示,帮助读者掌握金融数据探索的核心可视化技巧。
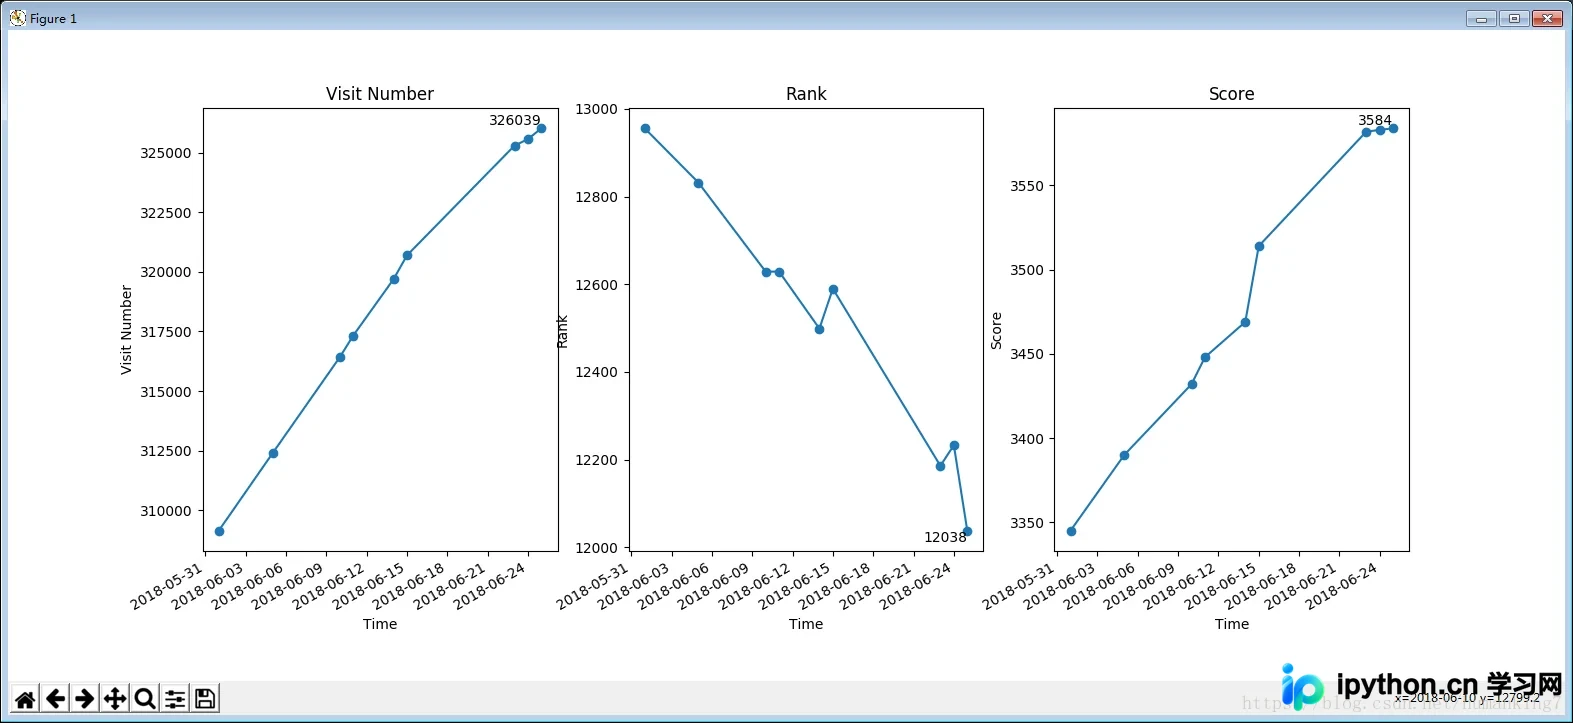
本文介绍如何在Python中使用matplotlib库绘制以时间日期为x轴的图表。通过将[[wp:a1]]类型变量作为x轴数据,利用[[wp:a12]]支持[[wp:a13]]类型的特性,实现日期数据的可视化展示。文中提供了从[[wp:a4]]读取数据、处理制表符分隔格式以及使用[[wp:a6]]进行绘图的完整源码与分析。