

Python在金融量化交易中的应用现状
深入解析Python在当前金融量化交易领域的真实应用现状,涵盖因子工程、历史回测、实盘接口连接、性能瓶颈突破及与C++/Rust的分工协作方案。
在当前的金融量化交易领域,Python 已经确立了在策略研究、因子挖掘与原型回测环节的绝对主导地位,但在亚毫秒级的高频报单与极速撮合端,底层核心依然由 C++ 和 Rust 牢牢把控。量化投资机构与个人投资者的主流技术模式,普遍采用“Python 负责上层研究与业务调度 + C/C++ 负责底层计算与交易通道”的协同架构。本文将从量化交易的完整工程链路展开,详细拆解 Python 在数据准备、策略构建、实盘接入以及性能优化各环节的具体应用方式与适用边界。
一、量化系统全流程架构与 Python 的核心阵地
量化交易并非单点技术,而是一条涵盖“数据处理、策略研究、投资组合管理、执行交易”的长链路系统。不同环节对运行速度、开发敏捷度和算法生态的要求截然不同,这也是 Python 能够主导前端研究却无法完全垄断后端执行的根本原因。
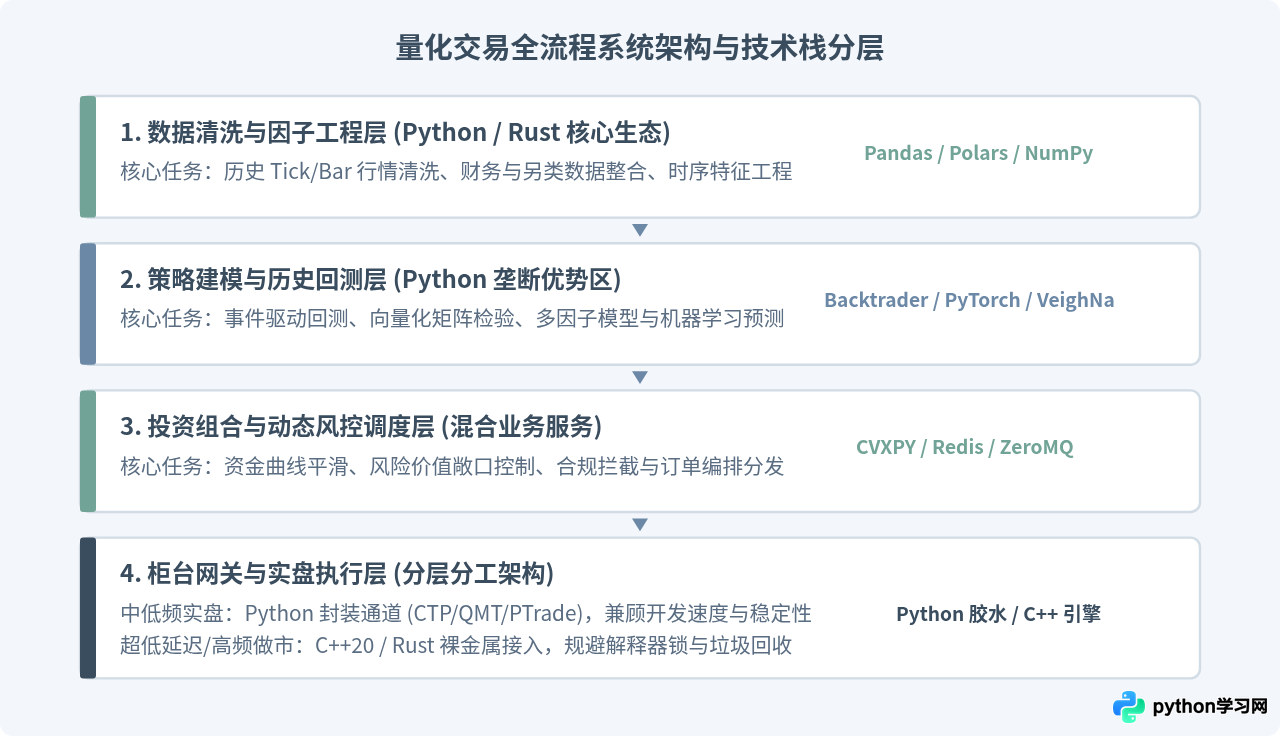
从上图的分层可以看到,Python 在靠近“数据”和“数学逻辑”的上半区构筑了极高的壁垒:
- 强大的开源数学与统计底座:NumPy 提供了高性能的连续内存向量运算,Pandas 和新兴的 Polars 则为带有时间戳的金融时间序列清洗提供了表达能力极高的 API。
- 主流 AI 框架的原生支持:无论是基于 XGBoost/LightGBM 的因子非线性挖掘,还是使用 PyTorch 构建时序预测网络,算法库的第一适配语言都是 Python。
- 极低的策略试错成本:研究员可以在 Jupyter Notebook 中完成假设提出、数据可视化、回测评估全过程,将策略从想法转化为代码的时间缩短到小时级别。
二、典型量化策略研发与回测验证的实操步骤
为了清晰展示 Python 在实际策略研发中的运作流程,以下演示从数据处理、信号构建到指标评估的标准 5 步研发闭环。
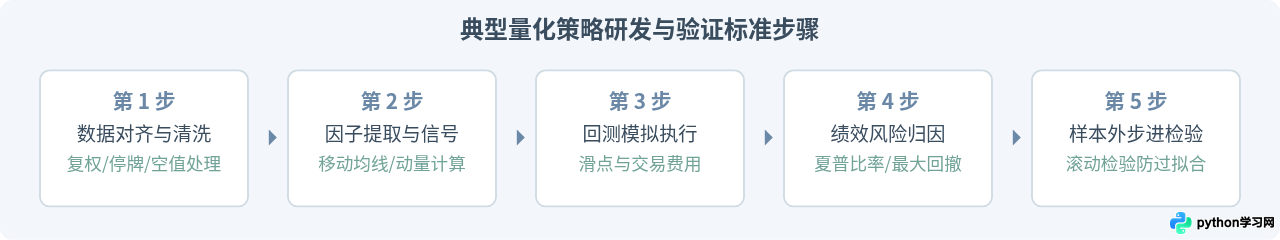
代码实例:基于双均线动量的向量化回测与绩效评估
下面是一个完整的、符合现代 Python 规范的策略示例。代码演示了从时间序列构建、信号向量化生成,到扣除手续费及计算夏普比率的核心逻辑:
import numpy as np
import pandas as pd

def run_ma_cross_backtest(df: pd.DataFrame, fast_period: int = 5, slow_period: int = 20, fee_rate: float = 0.0003) -> pd.DataFrame:
    """
    双均线量化策略向量化回测演示
    :param df: 包含 'close' 价格与 DatetimeIndex 的 DataFrame
    :param fast_period: 快线周期
    :param slow_period: 慢线周期
    :param fee_rate: 单边交易费率与滑点损耗预估
    :return: 包含持仓与资产净值曲线的数据框
    """
    res = df.copy()

    # 1. 因子构建:计算快慢均线
    res['ma_fast'] = res['close'].rolling(window=fast_period).mean()
    res['ma_slow'] = res['close'].rolling(window=slow_period).mean()

    # 2. 信号生成:快线上穿慢线做多,下穿平仓(次日开盘执行,防止未来函数)
    res['signal'] = np.where(res['ma_fast'] > res['ma_slow'], 1, 0)
    res['position'] = res['signal'].shift(1).fillna(0)  # 延迟一期成交

    # 3. 收益计算与费用扣除
    res['pct_change'] = res['close'].pct_change().fillna(0)
    res['trades'] = res['position'].diff().abs().fillna(0)  # 产生调仓动作的标记
    res['strategy_return'] = res['position'] * res['pct_change'] - (res['trades'] * fee_rate)

    # 4. 净值曲线与累计统计
    res['nav'] = (1.0 + res['strategy_return']).cumprod()
    res['peak'] = res['nav'].cummax()
    res['drawdown'] = (res['nav'] - res['peak']) / res['peak']

    return res

# 绩效指标计算函数
def calculate_metrics(res: pd.DataFrame, annual_days: int = 252) -> dict:
    daily_returns = res['strategy_return']
    total_return = res['nav'].iloc[-1] - 1.0
    annual_return = (res['nav'].iloc[-1]) ** (annual_days / len(res)) - 1.0
    volatility = daily_returns.std() * np.sqrt(annual_days)
    sharpe_ratio = (annual_return - 0.02) / volatility if volatility != 0 else 0.0
    max_drawdown = res['drawdown'].min()

    return {
        "总收益率": f"{total_return * 100:.2f}%",
        "年化收益率": f"{annual_return * 100:.2f}%",
        "年化波动率": f"{volatility * 100:.2f}%",
        "夏普比率": round(sharpe_ratio, 2),
        "最大回撤": f"{max_drawdown * 100:.2f}%"
    }
实操注意事项:在回测中编写代码时,必须严格使用 .shift(1) 将决策信号顺延一期。直接在信号当期以收盘价撮合会导致严重的“未来函数(Look-ahead Bias)”,使回测结果失真。
三、执行端性能边界:Python 与 C++/Rust 的分工矩阵
虽然 Python 在策略编写和数据探索中极为高效,但在进入低延迟实盘交易场景时,Python 面临着三大天然工程限制:
- GIL(全局解释器锁):导致多线程无法充分利用多核 CPU 进行真正并行的内存级密集计算;
- 动态类型与对象装箱开销:每个基础数据结构带有庞大的元数据头,内存局部性(Cache Locality)较差;
- GC 垃圾回收暂停:不确定的内存回收可能导致单笔报单延迟突然飙升数十毫秒,造成订单滑点不可控。
针对这些限制,量化投资行业在不同交易环节形成了明确的技术选型分工:
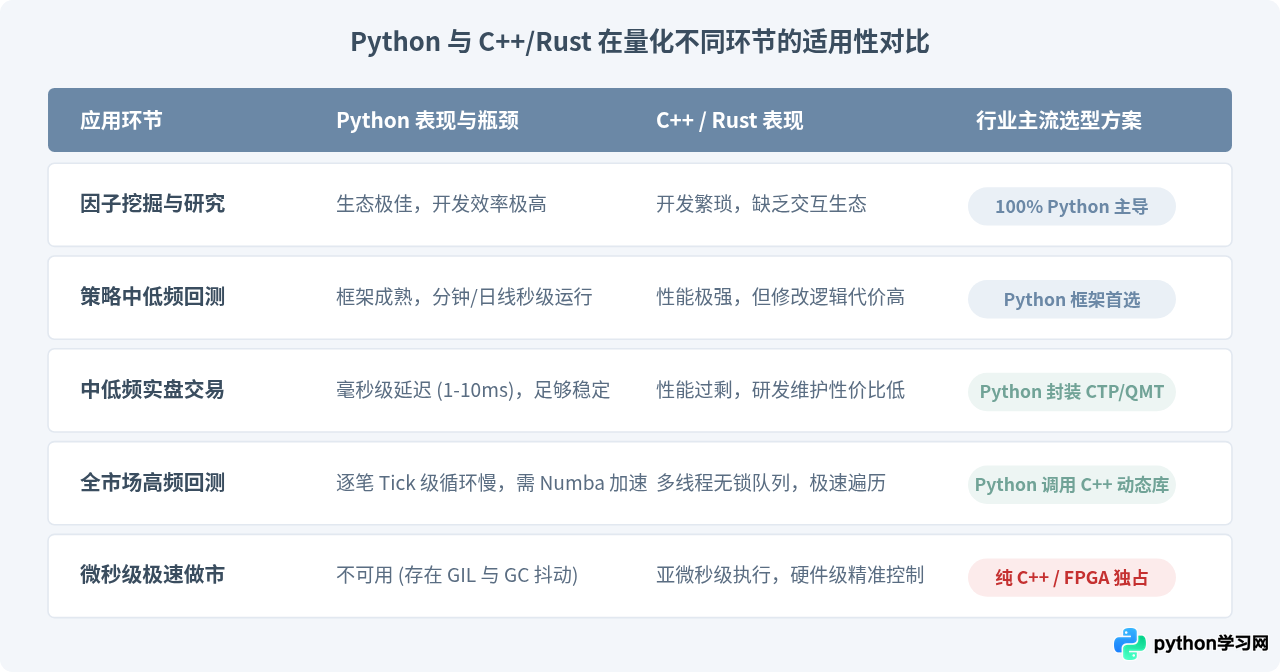
常见的 Python 计算性能优化途径
当回测或实时计算面临性能瓶颈时,业内通常并不急于整体推翻重写,而是采用以下三层递进优化:
- 向量化替换纯循环:将显式的
for循环改写为 NumPy 广播操作或 Polars 懒加载表达式(LazyFrame),底层直接触发连续 SIMD 指令集; - JIT 即时编译(Numba):使用
@numba.njit装饰耗时的事件循环函数,在运行时将其编译为机器码,能获得接近 C 语言的执行速度; - 混合绑定扩展(Pybind11 / CFFI):将最为耗时的订单簿深度计算或撮合模拟写成 C++ 动态链接库,Python 仅作为上层调用方传递参数。
四、国内实盘环境接入与工程化落地现状
策略经过历史验证后,必须通过交易网关对接交易所或券商/期货柜台。目前国内市场的主流 Python 实盘对接形态主要分为以下几类:
1. 期货市场:以 CTP 及其 Python 封装为核心
国内商品期货与股指期货主要采用上期技术的 CTP(Comprehensive Transaction Platform)系统。CTP 原生接口基于 C++ 编写,业界通过 SWIG 或 Pybind11 对其进行二次封装。目前以 VeighNa (原 vn.py) 为代表的开源交易框架已经非常成熟,能够提供开箱即用的多接口底层封装、事件驱动引擎及图形化监控面板,是量化私募及资深个人交易者的主要选择。
2. 股票市场:券商量化终端(QMT / PTrade)与原生 API
A股市场由于合规与穿透式监管要求,普通机构与个人通常通过券商提供的专业量化终端接入:
- 迅投 QMT / 恒生 PTrade:内置 Python 3 运行环境,用户可在其框架内编写事件驱动或定时调仓脚本,由终端调用底层低延迟柜台执行报单;
- 极速交易柜台(XTP / 宽睿等):面向中大型量化私募,提供原生的 C++ API,部分机构亦会自行封装 Python SDK 进行风控与指令分发。
五、量化交易技术选型与能力边界决策建议
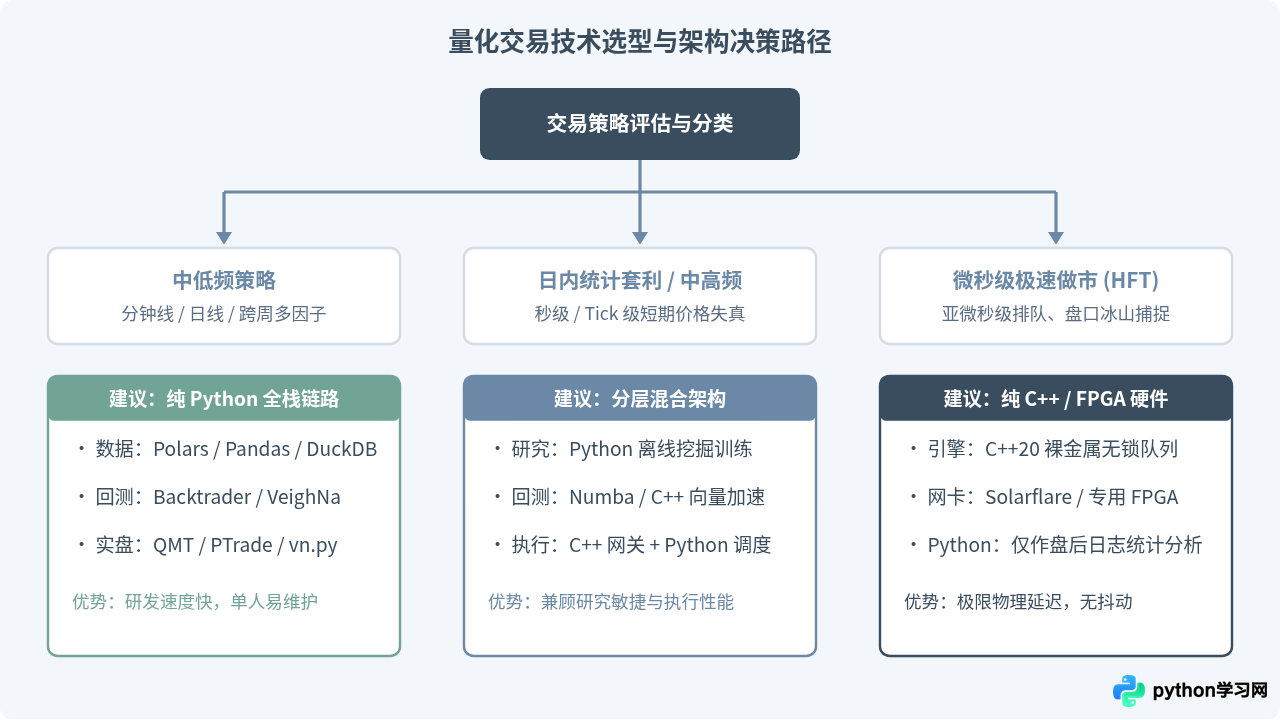
在设计量化交易系统时,避免“过度工程化”或盲目追求微秒级延迟是降低研发成本的关键。技术的选择完全取决于策略的换手频率与延迟敏感度。
总结
综上所述,Python 在金融量化交易中的地位可以概括为:不可或缺的策略大脑与研究底座,但需与底层高性能语言协同工作。对于绝大多数中低频策略(如股票量化多头、CTA 趋势跟踪、套期保值),纯 Python 或基于 Python 封装的成熟框架(如 VeighNa、QMT)已完全能够满足毫秒级精度要求;而对于涉及全市场 Tick 级别高频竞争的极端场景,将 Python 的研究成果转化为 C++/Rust 底层执行,是当前量化界最具工程效率的标准实践。
免责声明:本文内容仅供参考,不代表本站观点。转载或引用请注明出处。









