

R语言时间序列分析:基于MA模型的降水量预测实战

本文以某地1958至2021年降水量数据为例,展示如何在R语言中构建时间序列预测模型。内容涵盖数据导入、平稳性与纯随机性检验、使用auto.arima自动定阶筛选最优MA模型、参数显著性测试以及未来五年的降水趋势预测。
环境准备与数据加载
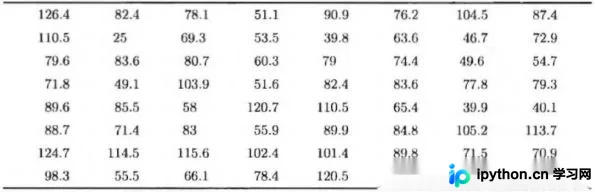
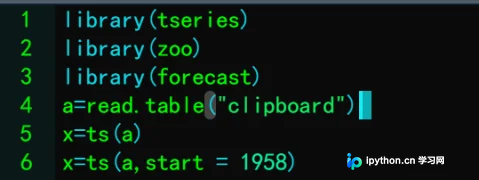
首先,导入必要的统计包并读取历史降水量数据。将原始数据转换为时间序列对象,设定起始年份为1958年,以便后续进行周期性分析。
序列特征分析与检验
第1步:初步视觉判断
观察时序波动范围,若曲线围绕某一均值上下波动且无明显长期趋势,可初步判定序列具有平稳性。
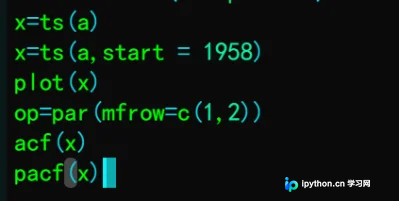
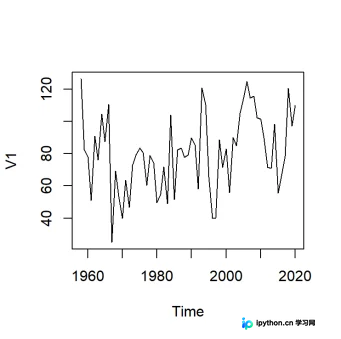
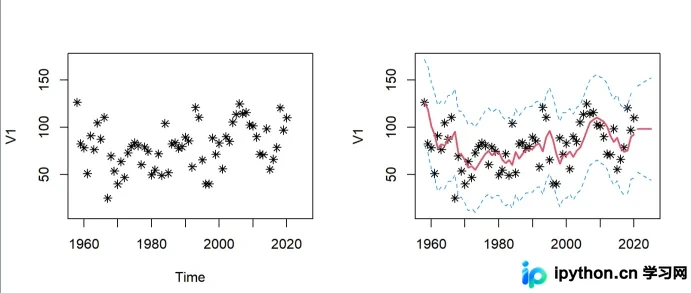
由上时序图可知该序列波动范围有界,初步判断该序列为平稳序列。
第2步:相关性结构检查
通过自相关图(ACF)和偏自相关图(PACF)进一步确认。若滞后一阶后数值迅速落入两倍标准差置信区间内,说明数据具有短期相关性,原序列是平稳的。
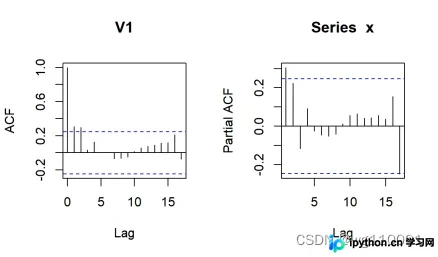
第3步:纯随机性检验
使用Ljung-Box检验验证序列是否为白噪声。若p值大于0.05(如本例中的0.05122和0.3105),则接受原假设,认为序列为纯随机序列,需进一步建模挖掘其潜在结构。
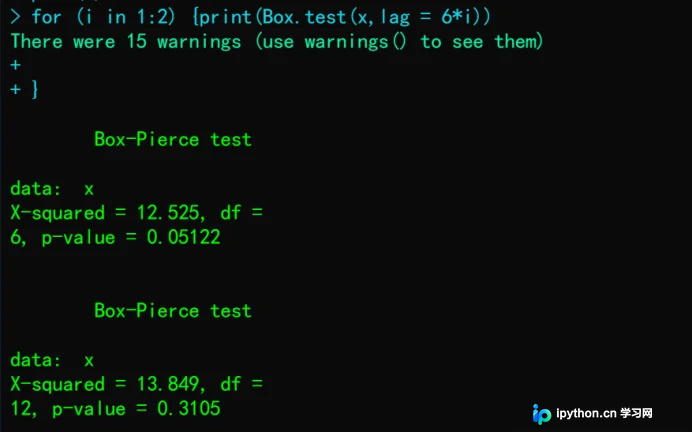
模型构建与参数优化
第4步:自动定阶与参数估计
调用auto.arima()函数对模型进行自动定阶,并通过极大似然估计获取模型参数。该步骤能高效地从多种候选模型中筛选出信息准则(如AIC)最低的模型。
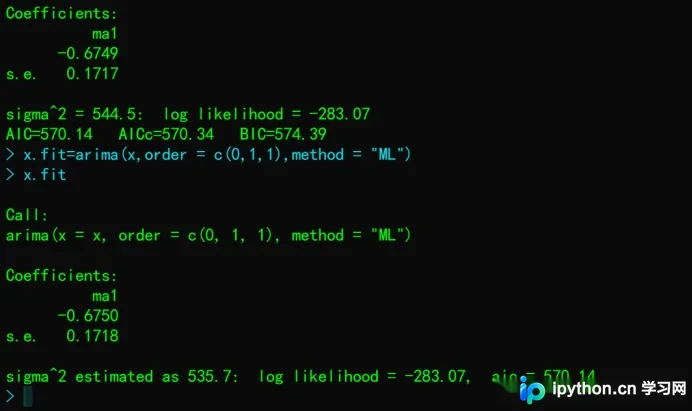
第5步:模型残差诊断
对拟合后的模型残差再次进行Ljung-Box检验。两个p值均大于0.05,表明残差序列无法拒绝白噪声原假设,证明所选取的移动平均(MA)模型已充分提取了数据中的有效信息,模型显著。
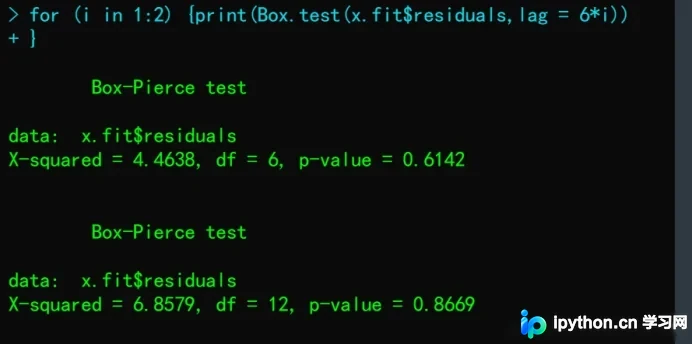
两个p值大于0.05,接受原假设,认为MA模型为白噪声显著
第6步:系数显著性校验
检查模型参数的t检验结果。若p值小于0.05(例如0.0001072298),则拒绝原假设,证明所选用的移动平均系数在统计上是显著的。
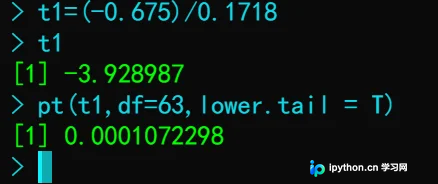
p值为0.0001072298<0.05,拒绝原假设,说明系数是显著的;
第7步:模型优选比较
对比不同滞后阶数的MA模型表现。例如,尝试使用MA(3)模型,发现其AIC值高于MA(1)模型。根据奥卡姆剃刀原则,选择更简洁且拟合效果相当的MA(1)模型作为最终预测工具。
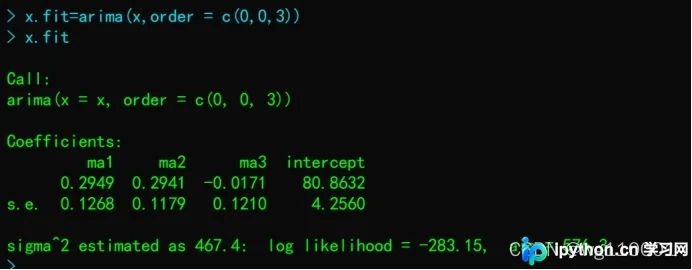
利用MA3模型拟合发现aic大于MA1模型,故MA1模型更符合。
趋势预测与可视化
第8步:未来五年降水量预测
基于拟合最佳的MA(1)模型,生成该城市未来5年的降雨量预测值,并输出结构化结果供参考。
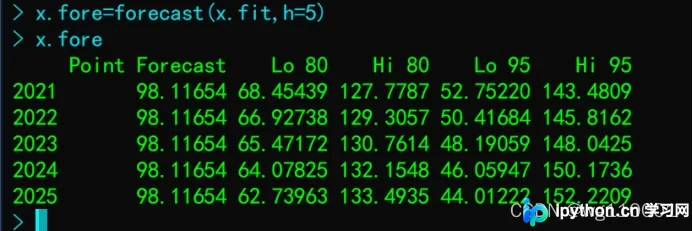
第9步:结果可视化
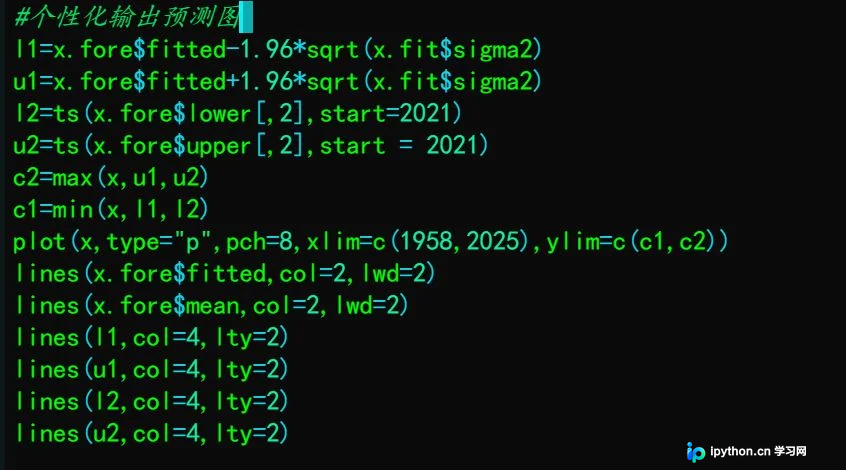
绘制包含历史实际值与未来预测值的折线图,直观呈现降水量的长期变化趋势。
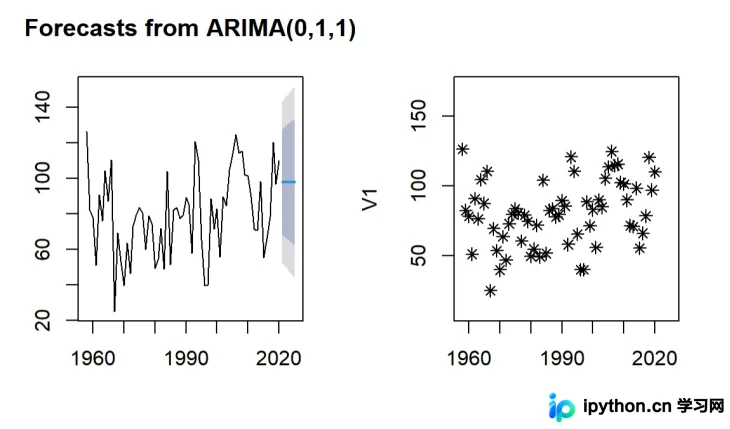
第10步:详细报告输出
生成个性化格式的完整预测报表,包含具体的数值分布细节。
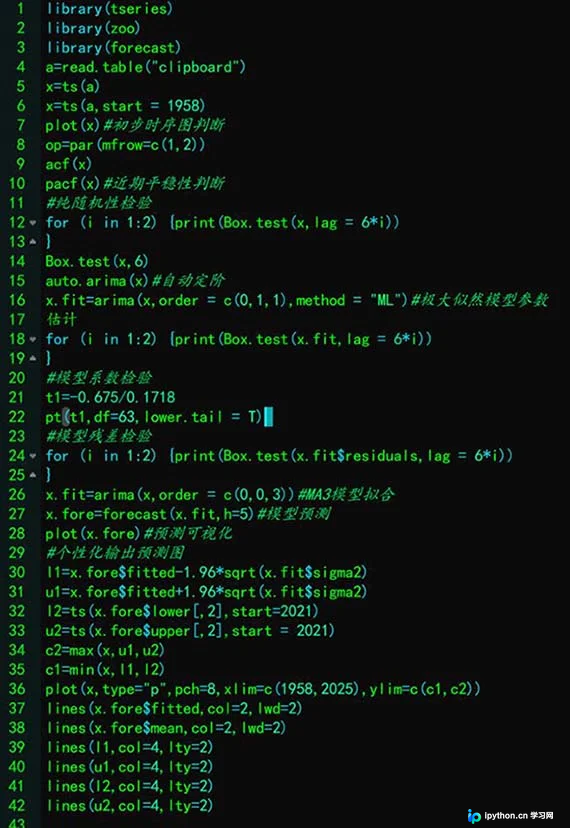
完整代码实现
以上就是基于R语言构建时间序列MA模型进行降水量预测的详细内容,更多关于R语言平稳时间序列模型预测的资料请关注本站其它相关文章!
免责声明:本文内容仅供参考,不代表本站观点。转载或引用请注明出处。









